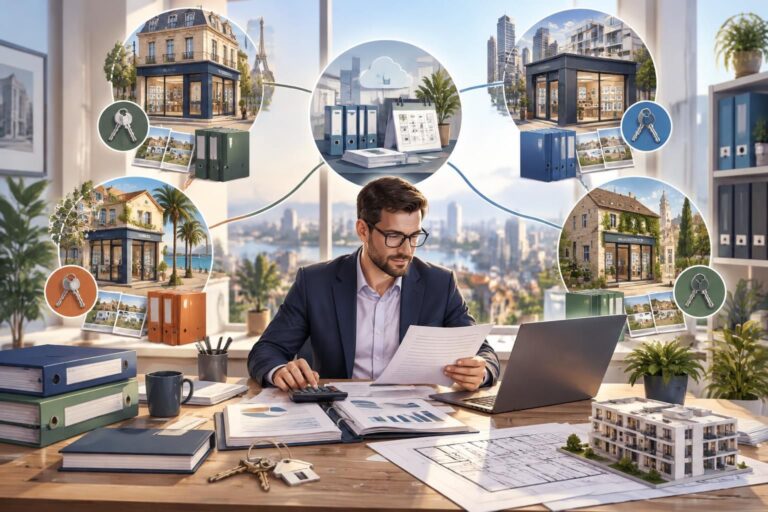
Un réseau immobilier gagne en efficacité lorsqu’il partage ses outils et ses méthodes, mais une organisation uniforme ne convient pas à toutes les agences. Les pratiques de location, les délais de traitement, les interlocuteurs locaux et les obligations liées aux mandats peuvent varier selon les territoires. La gestion multi-agences doit donc établir un cadre commun assez solide pour fiabiliser les comptes et les opérations, tout en laissant une marge de décision aux équipes qui connaissent leur marché.
Dans le suivi comptable d’agences immobilières, les difficultés apparaissent souvent aux interfaces : une dépense imputée au mauvais établissement, un justificatif transmis tardivement, ou une règle de validation comprise différemment d’un bureau à l’autre. Des outils comme Excel, les logiciels de comptabilité et les applications de gestion locative facilitent le travail, à condition que les données et les responsabilités soient clairement définies. La mutualisation des ressources ne consiste pas à tout centraliser ; elle vise à éviter les doubles saisies et à libérer du temps pour le contrôle et le conseil.
Pour un réseau fictif comme Horizon Immobilier, présent dans plusieurs villes, l’enjeu consiste à rapprocher les méthodes comptables sans effacer les réalités locales. Des règles partagées peuvent encadrer les clôtures, les justificatifs et les circuits de validation, tandis que chaque agence conserve des adaptations justifiées par son activité. Cette organisation repose sur une gouvernance multi-sites lisible, des échanges réguliers et un pilotage centralisé des indicateurs essentiels. L’équilibre se construit dans les procédures concrètes, pas dans un organigramme abstrait.
En bref
- Un socle commun facilite le contrôle, la comparaison des résultats et la circulation des informations.
- Des règles locales documentées préservent l’adaptation territoriale sans créer de pratiques opaques.
- Des outils bien paramétrés limitent les ressaisies et rendent les responsabilités plus visibles.
- Des indicateurs partagés soutiennent le pilotage centralisé sans transformer chaque agence en simple exécutant.
- Le partage des bonnes pratiques améliore progressivement l’organisation du réseau.
Gestion multi-agences : définir un socle commun sans uniformiser les territoires
La première étape consiste à distinguer ce qui doit être identique de ce qui peut varier. Pour la comptabilité, le socle commun comprend généralement les règles d’imputation, les pièces justificatives attendues, les échéances de transmission et les procédures de validation. Sans ces repères, deux agences peuvent traiter une même opération de façons différentes, ce qui complique les comparaisons et augmente le temps consacré aux corrections.
Chez Horizon Immobilier, imaginons que chaque bureau règle des factures de fournisseurs locaux. Le réseau peut imposer une nomenclature comptable commune et un seuil de validation identique, tout en autorisant chaque responsable à référencer ses prestataires de proximité. Les comptes rendus financiers restent comparables, mais l’agence conserve la souplesse nécessaire pour travailler avec les acteurs de son secteur. La standardisation opérationnelle porte alors sur la méthode de traitement, pas sur le choix de chaque fournisseur.
Cette distinction s’applique aussi aux activités immobilières. Les étapes de rapprochement bancaire, de contrôle des encaissements et de vérification des justificatifs gagnent à suivre une procédure commune. En revanche, les délais de réponse aux partenaires, la fréquence des échanges avec certains propriétaires ou la répartition des tâches peuvent demander une adaptation territoriale. La règle locale doit être explicite, justifiée et connue des personnes concernées ; une exception orale finit souvent par devenir une source d’erreurs.
Cartographier les processus avant de les harmoniser
Une cartographie simple permet de comprendre où les méthodes divergent réellement. Il s’agit de décrire qui saisit l’information, qui la vérifie, qui autorise le paiement et où le document est archivé. Cette analyse révèle parfois que deux agences utilisent des procédures différentes pour obtenir le même résultat, ou qu’une tâche n’a aucun responsable clairement désigné.
Le comptable peut contribuer à ce diagnostic en examinant les factures, les écritures, les rapprochements bancaires et les retards de clôture. Dans les missions réalisées en agence, la vérification des pièces, le suivi des règlements, le contrôle des comptes et la préparation des éléments de clôture permettent d’identifier les points de friction. La maîtrise des outils bureautiques, des logiciels comptables et des solutions de gestion immobilière est utile, mais la compréhension des circuits opérationnels l’est tout autant.
Une procédure commune ne doit pas nécessairement être longue. Une fiche d’une page peut préciser le format des justificatifs, le nommage des documents et les étapes de validation, avec une annexe réservée aux particularités d’un territoire. Pour être applicable, elle doit être testée avec les équipes qui exécutent le travail. Le socle commun est pertinent lorsqu’il simplifie le quotidien, et non lorsqu’il ajoute une formalité sans bénéfice mesurable.
Mutualisation des ressources : centraliser les tâches qui gagnent à l’être
La mutualisation des ressources devient utile lorsqu’une tâche répétée peut être exécutée de manière fiable pour plusieurs établissements. La saisie de factures, le contrôle de pièces, la préparation de tableaux de suivi ou la consolidation de données sont des activités qui peuvent souvent s’appuyer sur une équipe commune. Les agences évitent ainsi de recréer chacune leurs propres fichiers et le siège dispose d’informations plus homogènes pour suivre l’activité.
La centralisation ne signifie pas que tout remonte au siège avant d’avancer. Si une équipe locale doit attendre une validation pour chaque dépense courante, la procédure peut ralentir l’exploitation. Une répartition claire des seuils permet plutôt de réserver les validations centrales aux opérations importantes ou inhabituelles, tout en donnant aux responsables de bureau une capacité d’action encadrée. Le bon circuit dépend du montant, du risque et de la nature de l’opération.
Choisir les tâches à partager selon leur valeur
Avant de déplacer une activité, il est utile de comparer sa fréquence, sa complexité et le niveau de connaissance locale qu’elle exige. Le rapprochement de comptes ou la mise en forme d’un reporting périodique se prête davantage à une organisation partagée qu’une décision nécessitant une connaissance fine d’un dossier ou d’un partenaire local. Cette analyse évite de confondre centralisation et amélioration.
Un exemple concret : trois agences transmettent leurs factures par des canaux différents, avec des informations manquantes. Une équipe mutualisée peut réceptionner les documents dans un espace commun, vérifier la présence des pièces requises et signaler les anomalies. Les responsables locaux conservent ensuite la validation de dépenses liées à leur activité. Le siège gagne en visibilité, tandis que l’agence garde la responsabilité de décisions qui dépendent du terrain.
Les logiciels doivent soutenir cette organisation plutôt que la dicter. Un outil de comptabilité ou de gestion locative peut offrir des accès par rôle, des circuits d’approbation et une piste d’audit. Les solutions varient selon les réseaux ; l’essentiel est de vérifier qu’elles gèrent les établissements séparément tout en permettant une consolidation fiable. Les fichiers Excel restent pratiques pour certaines analyses ponctuelles, mais ils deviennent fragiles lorsqu’ils sont utilisés comme source unique par plusieurs équipes, avec des versions concurrentes et des formules non contrôlées.
Pour éviter ces dérives, le réseau doit désigner une source de référence, préciser les droits d’accès et organiser la conservation des documents. Une demande de correction doit être traçable, afin de savoir qui l’a formulée et quand elle a été traitée. Il est également nécessaire de prévoir un relais en cas d’absence : une tâche mutualisée ne doit pas dépendre d’une seule personne maîtrisant un fichier ou un paramétrage.
La performance de ce dispositif se mesure par des indicateurs utiles : retards de transmission, taux de pièces manquantes, délais de validation ou volume de corrections après clôture. Ces données aident à repérer les causes plutôt qu’à désigner des responsables trop vite. Une mutualisation réussie retire des tâches répétitives aux agences et renforce la qualité du contrôle, sans éloigner les décisions de leur contexte.
Règles locales et autonomie des agences : encadrer les exceptions utiles
Préserver l’autonomie des agences suppose de reconnaître que les situations de terrain ne sont pas parfaitement interchangeables. La composition d’un portefeuille, les habitudes des partenaires et les contraintes d’organisation peuvent conduire à des modalités différentes. Mais toute variation n’est pas forcément une règle locale pertinente : elle peut aussi provenir d’une ancienne habitude, d’un manque de formation ou d’un outil mal paramétré.
Horizon Immobilier peut, par exemple, établir une échéance commune pour la transmission des pièces comptables, tout en autorisant une agence à organiser une collecte plus fréquente si son volume d’opérations le justifie. La différence est défendable parce qu’elle répond à un besoin défini. À l’inverse, conserver un tableau parallèle sans responsable ni rapprochement avec le système comptable crée une exception difficile à contrôler.
Formaliser les écarts et leurs responsabilités
Chaque règle locale devrait préciser son motif, son périmètre, la personne qui l’approuve et la date à laquelle elle sera réexaminée. Cette documentation évite que les adaptations se transmettent uniquement par oral lors d’un changement de responsable. Elle permet aussi au siège de distinguer les besoins structurels des solutions temporaires mises en place pour résoudre un incident.
La gouvernance multi-sites peut s’appuyer sur un registre des exceptions, accessible aux équipes concernées. Il n’est pas nécessaire d’en faire un dossier complexe : une description courte, la procédure concernée, le risque associé et un responsable suffisent souvent. Lors d’une revue périodique, les dirigeants peuvent décider de maintenir, d’étendre ou de supprimer l’adaptation. Une règle locale qui répond à un besoin observé dans plusieurs villes peut même devenir une nouvelle référence commune.
Les seuils de décision illustrent bien cet équilibre. Un réseau peut définir les catégories de dépenses soumises à validation centrale, puis confier aux directeurs locaux la gestion des achats courants dans un budget établi. Il peut aussi imposer une méthode d’archivage commune sans déterminer l’organisation quotidienne du bureau. Ces limites rendent l’autonomie concrète : les équipes savent ce qu’elles peuvent décider et quand elles doivent solliciter un arbitrage.
La formation est tout aussi importante que les documents. Une nouvelle procédure présentée sans explication risque d’être contournée, surtout si elle ralentit une tâche urgente. Les échanges en visioconférence, les démonstrations dans les logiciels et l’accompagnement lors des premières clôtures rendent les changements plus faciles à adopter. Les responsables doivent également pouvoir signaler qu’une règle génère des doublons ou ne correspond plus à la réalité opérationnelle.
Enfin, la conformité ne peut pas reposer sur la mémoire de chacun. Les exigences applicables doivent être vérifiées selon l’activité et la situation du réseau, puis traduites en contrôles compréhensibles. Une procédure comptable documentée améliore la continuité, mais elle ne remplace pas l’analyse des dossiers ni les contrôles réguliers. Une règle locale légitime reste visible, motivée et révisable ; c’est ce cadre qui protège l’autonomie sans créer d’opacité.
Harmonisation des processus : fiabiliser les outils, les données et les clôtures
L’harmonisation des processus commence par la qualité des données. Lorsque les agences utilisent des noms différents pour désigner une même catégorie, ou renseignent inégalement les champs d’un dossier, les tableaux consolidés demandent des retraitements. Les équipes financières consacrent alors du temps à corriger des écarts de forme plutôt qu’à analyser les résultats et à prévenir les anomalies.
La première mesure consiste à convenir d’un vocabulaire commun : codes d’établissement, catégories de charges, statuts de dossier et règles de nommage des documents. Ces référentiels doivent être assez simples pour être utilisés au quotidien. Une liste trop détaillée encourage les erreurs de sélection ; une liste trop générale empêche d’expliquer les écarts entre agences.
Rendre les cycles comptables comparables
Les clôtures constituent un bon terrain d’harmonisation. Le réseau peut établir un calendrier partagé, définir les pièces attendues et utiliser une liste de contrôles identique pour chaque bureau. Le calendrier doit toutefois tenir compte de la charge réelle des équipes et des étapes qui dépendent de tiers. Une date commune n’améliore rien si les justificatifs indispensables ne sont pas disponibles à temps.
Dans la pratique, un outil comptable permet de suivre l’avancement des opérations, tandis qu’une solution de gestion immobilière fournit des informations propres aux dossiers et à l’activité. Excel peut compléter ces outils pour des rapprochements ou des analyses ciblées, mais les résultats doivent être rapprochés des systèmes de référence. L’existence d’un tableau ne garantit pas la fiabilité de ses données : il faut savoir qui l’alimente, à quelle fréquence et selon quelles règles.
Un tableau de pilotage peut suivre quelques mesures partagées. Il doit éclairer les décisions plutôt que produire une accumulation de chiffres.
| Indicateur | Utilité pour le réseau | Action possible |
| Délai de transmission des pièces | Repérer les retards récurrents | Adapter le calendrier ou clarifier les responsabilités |
| Documents incomplets | Identifier les étapes qui provoquent des allers-retours | Modifier la liste des pièces ou former les équipes |
| Corrections après clôture | Mesurer la qualité des contrôles en amont | Renforcer les vérifications ciblées |
| Temps de validation | Déceler un circuit de décision trop long | Revoir les seuils et les délégations |
Les droits utilisateurs font partie intégrante de l’harmonisation. Chaque collaborateur devrait accéder aux informations nécessaires à ses missions, sans disposer par défaut de tous les dossiers du réseau. Des rôles clairement définis réduisent les erreurs de manipulation et facilitent l’identification des opérations. Il faut également prévoir le retrait rapide des accès lors d’un départ ou d’un changement de fonction.
Une phase pilote permet de tester les changements dans une ou deux agences avant un déploiement plus large. Les retours révèlent souvent des détails déterminants : une catégorie comptable difficile à comprendre, une validation qui fait double emploi ou un document impossible à fournir dans le délai prévu. Un processus harmonisé est d’abord un processus praticable, contrôlable et cohérent avec les outils du réseau.
Gouvernance multi-sites : piloter le réseau et partager les bonnes pratiques
Une gouvernance multi-sites efficace répartit les responsabilités entre le siège et les agences. Le siège définit les référentiels, consolide les données et suit les risques communs. Les équipes locales appliquent les procédures, remontent les difficultés et prennent les décisions qui relèvent de leur périmètre. Lorsque ces rôles sont flous, une agence peut attendre une validation que personne ne pense devoir donner, ou réaliser une opération sans savoir qu’un contrôle central est requis.
La gouvernance gagne à s’appuyer sur des rendez-vous réguliers, mais leur fréquence doit répondre aux besoins du réseau. Une courte revue mensuelle peut examiner les retards, les écarts et les changements de procédure. Une séance plus approfondie, organisée à intervalles définis, peut se concentrer sur les outils ou sur l’évolution des pratiques comptables. L’objectif n’est pas de multiplier les réunions, mais de donner un espace clair aux arbitrages.
Transformer les écarts en apprentissages
Le pilotage centralisé ne devrait pas se limiter à comparer les agences au moyen d’un classement. Une différence de résultat peut s’expliquer par la taille du portefeuille, la saisonnalité, les opérations en cours ou la disponibilité des équipes. Les indicateurs sont plus utiles lorsqu’ils déclenchent une analyse : pourquoi un bureau reçoit-il davantage de pièces incomplètes, et quel changement a permis à un autre de réduire les retards ?
Le partage des bonnes pratiques apporte une réponse concrète à ces questions. Si une agence a créé une méthode simple pour vérifier les factures avant leur transmission, elle peut la présenter aux autres équipes, avec les conditions nécessaires à son fonctionnement. Il est important de distinguer une pratique reproductible d’une solution qui dépend d’une personne ou d’un contexte particulier. Un retour d’expérience doit expliquer le problème initial, les étapes testées et les résultats observés.
Un référent comptable par agence peut servir de relais entre le terrain et l’équipe centrale. Son rôle consiste à signaler les difficultés, accompagner l’application des procédures et faire remonter les propositions d’amélioration. Cette fonction ne doit pas transformer le référent en contrôleur isolé : les responsabilités de validation restent définies par le réseau, et les équipes doivent savoir à qui adresser une question opérationnelle.
Pour Horizon Immobilier, une agence peut ainsi présenter lors d’un échange commun son système de classement des justificatifs et la baisse des demandes de pièces manquantes constatée après sa mise en place. Les autres bureaux peuvent reprendre l’idée, puis l’adapter à leurs outils et à leur volume d’activité. La méthode circule, mais son application reste suivie au moyen des indicateurs partagés. C’est ainsi que la standardisation opérationnelle progresse sans imposer un modèle rigide.
Enfin, chaque évolution importante devrait avoir un responsable, une date d’entrée en vigueur et un moyen de vérifier ses effets. Sans ce suivi, une décision prise en réunion risque de ne pas se traduire dans les paramétrages ou les habitudes de travail. Les résultats doivent être examinés avec les équipes concernées, qui peuvent signaler les conséquences inattendues et proposer des ajustements.
Une gouvernance solide relie les règles communes aux réalités du terrain : elle rend les écarts compréhensibles, les décisions traçables et les améliorations réutilisables dans tout le réseau.